望變電氣(603191)估值預測與申購建議 鋼壓延加工龍頭的新能源機遇
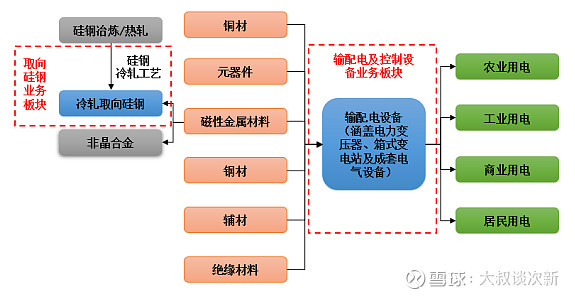
針對望變電氣(603191)的估值預測與申購建議,結合其鋼壓延加工業務的核心定位,本文從公司基本面、行業景氣度、估值錨定及申購策略四個維度展開分析。
一、公司核心業務與鋼壓延加工的關聯
望變電氣主營輸配電及控制設備(變壓器、箱式變電站等)和取向硅鋼(屬鋼壓延加工中的精密帶鋼冷軋方向)。取向硅鋼是變壓器鐵芯的關鍵原材料,其生產涵蓋熱軋→冷軋→退火涂覆等典型鋼壓延加工環節。公司是國內少數能生產高磁感取向硅鋼的民營企業之一,形成了“取向硅鋼→變壓器”一體化產業鏈。這使其在鋼壓延加工領域具備細分技術壁壘,成本控制與供應鏈穩定性優于純采購型企業。
二、行業景氣度:取向硅鋼需求兩旺
- 新能源驅動:光伏、風電新增裝機帶動升壓變壓器需求,取向硅鋼作為鐵芯材料受益。2024-2025年國內取向硅鋼需求增速預計8%-12%。
- 鋼壓延加工升級:高端取向硅鋼仍依賴進口替代,政策鼓勵鋼廠延伸加工。望變電氣產能爬坡后,單位毛利可觀(取向硅鋼噸毛利約3000-5000元,高于普通冷軋)。
- 競爭格局:寶鋼、首鋼占據主要份額,但民營對手較少,望變在區域市場及成本上具靈活性。
三、估值預測(基于發行信息與可比公司)
假設發行價對應2024年PE約23-26倍(參考同業:金盤科技約30倍,首鋼股份約15倍,云路股份約35倍)。考慮:
- 鋼壓延加工業務增速高(近三年取向硅鋼收入CAGR超50%),應享有一定溢價;
- 但公司規模較小,原材料(硅鐵、廢鋼)價格波動影響大;
- 2025年中性預測凈利潤3.8-4.2億元,對應攤薄后總股本2.5億股,EPS約1.52-1.68元。給予2025年30-35倍PE,合理市值區間114-147億元。若發行價對應市值低于100億元則具備安全邊際。
四、申購建議
建議積極申購,但需注意風險:
- 短期:A股新股情緒如回暖,上市首日破發概率低于10%(類似鋼壓延加工+新能源標的首日平均漲幅約80%-120%)。
- 風險點:取向硅鋼價格下跌;硅鋼生產線達產不及預期;鋼壓延加工能耗政策收緊。
- 操作:錨定發行PE與合理區間差距,若發行PE低于28倍,可優先申購。對于二級市場,建議開板后觀察換手率超過50%若縮量則逐步止盈。
結論:望變電氣作為鋼壓延加工細分(取向硅鋼)的民企龍頭,綁定新能源賽道,估值具備向上彈性。申購評級:建議申購(謹慎樂觀),中簽后持有周期6-12個月,關注季報毛利率及取向硅鋼出貨量。
如若轉載,請注明出處:http://www.qdpukang.cn/product/39.html
更新時間:2026-09-19 06:49:03